Chứng từ chi phí bán hàng online: gom đủ hồ sơ KOC, ads và vận chuyển
Meta title: Chứng từ chi phí bán hàng online
Meta description: Chứng từ chi phí bán hàng online cần nối hợp đồng, bàn giao, hóa đơn, thanh toán và báo cáo KOC, ads, vận chuyển để kế toán kiểm từng khoản cụ thể hơn.
Chứng từ chi phí bán hàng online thường nằm rải rác: hợp đồng KOC trong email, báo cáo ads trên nền tảng, phí sàn trong Seller Center và thanh toán ở ngân hàng. Khi cần đối soát, shop khó tìm đủ một chuỗi cho từng khoản. Hãy lập danh mục theo nhà cung cấp và giao dịch, nối thỏa thuận, bàn giao, hóa đơn hoặc chứng từ phù hợp, thanh toán và báo cáo nền tảng. Danh mục này giúp tìm thiếu sót; nó không tự chứng minh khoản chi được trừ hay khấu trừ thuế. Kế toán phải xét loại chủ thể, phương pháp tính và hồ sơ thực tế.
Khi nào cần gom chứng từ chi phí bán hàng online?
Nên bắt đầu trước khi booking KOC hoặc mở chiến dịch ads, lúc các điều khoản và tài khoản thanh toán còn dễ kiểm. Nếu đợi tới cuối kỳ, tên tài khoản quảng cáo, mã chiến dịch và bản nghiệm thu có thể không còn nằm cùng một thư mục. Với vận chuyển, phụ phí hoặc khoản điều chỉnh sau hoàn hàng dễ bị bỏ sót nếu shop chỉ giữ bảng giá ban đầu.
Hồ sơ nên được tổ chức theo khoản chi và đối tác, sau đó gắn kỳ thanh toán. Bảng tổng không thay thế chứng từ gốc. Chứng từ điện tử cần được lưu theo định dạng, quyền truy cập và thời hạn phù hợp với quy định áp dụng; người phụ trách thuế nên xác nhận cách lưu và sử dụng. Khung pháp lý về hóa đơn, chứng từ điện tử từ 01/07/2026 nằm ở Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Nguồn: Nghị định 254/2026, truy cập 31/10/2026.
Bốn lớp hồ sơ cho từng khoản
Lớp thứ nhất là thỏa thuận: hợp đồng, đơn đặt dịch vụ, phạm vi công việc, bên cung cấp và cách tính phí đã xác nhận. Lớp thứ hai là thực hiện: bản giao video, đường dẫn bài đăng, nhật ký chạy ads, biên bản nghiệm thu hoặc bảng vận đơn. Lớp thứ ba là chứng từ và thanh toán: hóa đơn hoặc chứng từ phù hợp theo hồ sơ, kèm bằng chứng thanh toán. Lớp thứ tư là đối soát: báo cáo từ sàn, nền tảng quảng cáo hoặc đơn vị vận chuyển.
Không phải mọi dịch vụ có cùng mẫu chứng từ. Shop làm việc với cá nhân KOC, doanh nghiệp quảng cáo và đối tác vận chuyển có thể gặp các luồng giấy tờ khác nhau. Mục tiêu của bảng là thấy rõ “có gì, thiếu gì, ai phải bổ sung”, rồi chuyển kế toán đánh giá giá trị pháp lý. Ảnh chụp màn hình có thể hỗ trợ truy vết nhưng không tự biến một khoản chi thành khoản được trừ.
Chứng từ chi phí bán hàng online theo từng nguồn
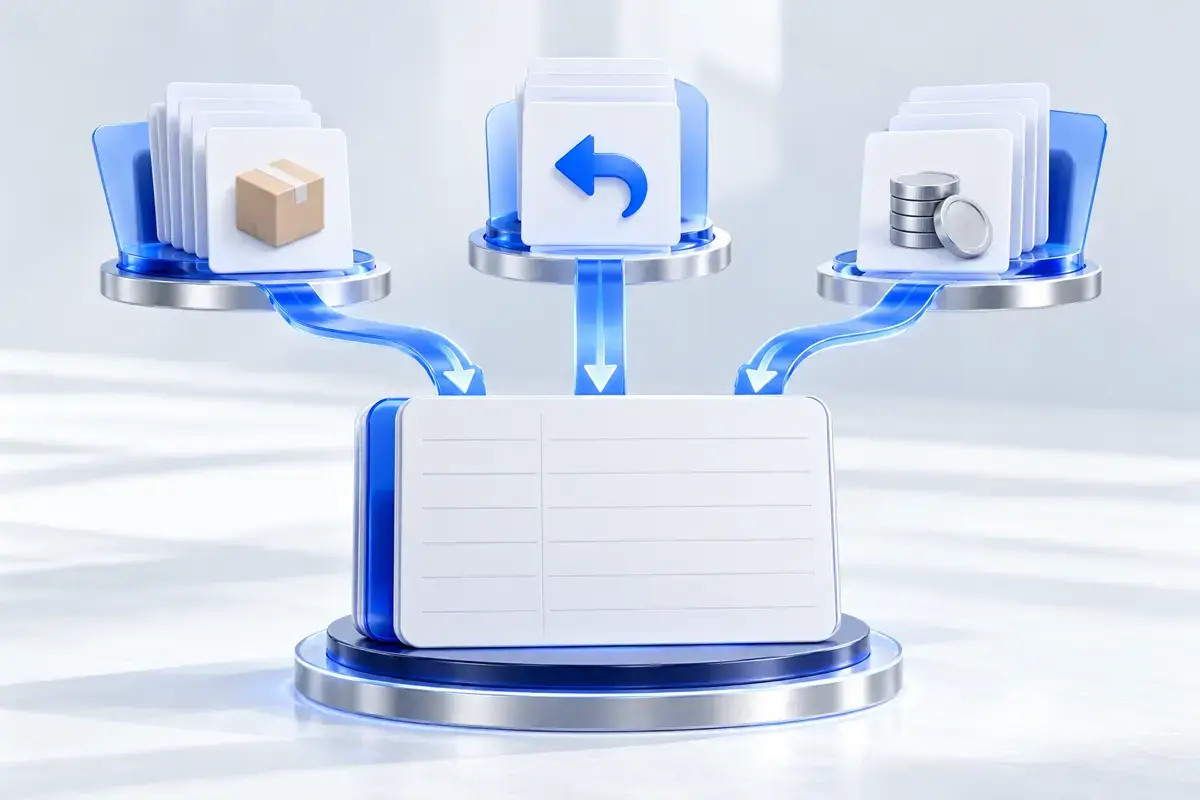
Với KOC, lập hồ sơ chi phí KOC theo từng video. ghi tên bên ký, mã hợp đồng, video hoặc bài được giao, ngày bàn giao, bản duyệt và thanh toán. Nếu shop dùng video tiếp cho quảng cáo, lưu riêng phạm vi quyền sử dụng, tài sản bên thứ ba và thao tác cấp quyền trên nền tảng. quyền sử dụng video KOC quảng cáo giúp kiểm phần quyền, nhưng không thay việc rà chứng từ chi phí.
Với ads, gom chứng từ quảng cáo sàn nếu nền tảng cung cấp. ghi tài khoản quảng cáo, mã chiến dịch, kỳ chạy, bên đứng tên thanh toán, báo cáo chi tiêu và chứng từ tương ứng. Nếu nhiều người dùng chung tài khoản, cần tách chi phí của shop khỏi khoản khác trước khi gửi kế toán. Báo cáo trên giao diện có thể thay đổi theo bộ lọc hoặc múi giờ; lưu bản xuất cùng thời điểm và cấu hình lọc. Dịch vụ chạy ads Digiads có thể hỗ trợ lịch báo cáo chiến dịch để đội vận hành đối soát thuận hơn.
Với logistics, đối soát phí logistics theo từng vận đơn. nối bảng phí với mã vận đơn và mã đơn. Đơn hoàn, giao lại hoặc phụ phí cần dòng điều chỉnh và chứng từ kèm theo. Nếu sàn thu phí vận chuyển rồi cấn trừ vào khoản thanh toán, giữ cả báo cáo phí sàn và báo cáo tiền chuyển. Đừng suy rằng số tiền bị cấn trừ là giá trị chi phí được ghi nhận theo một cách duy nhất.
Kiểm tra thiếu chứng từ trước khi khóa kỳ
Thêm cột “trạng thái hồ sơ”: đủ để gửi kiểm, thiếu thỏa thuận, thiếu bằng chứng thực hiện, chờ hóa đơn hoặc chứng từ, chờ thanh toán, chờ đối soát. Cột kế tiếp ghi người xử lý và hạn nội bộ. Nhãn “đủ để gửi kiểm” chỉ có nghĩa bộ phận vận hành đã gom tài liệu; kế toán mới xác định điều kiện ghi nhận theo trường hợp.
Người booking KOC xác nhận nội dung bàn giao; người chạy ads xác nhận báo cáo và tài khoản; người vận hành sàn xác nhận phí và vận đơn; kế toán đánh giá chứng từ. Nếu đối tác xuất chứng từ không khớp tên, kỳ hoặc dịch vụ, giữ cả hai bản và yêu cầu làm rõ trước khi chốt. Nếu thiếu một tài liệu, đánh dấu đúng loại thiếu thay vì tạo một file trống cho đủ thư mục. đối soát doanh thu nhiều sàn giúp nối chi phí sàn với giao dịch bán liên quan.
Ví dụ giả định: một đợt nội dung có ba nhà cung cấp
Ví dụ giả định, không phải chi phí của khách hàng Digiads: shop thuê một KOC làm video, tự chạy quảng cáo và dùng hãng vận chuyển cho đơn phát sinh. Hồ sơ KOC có thỏa thuận và video đã duyệt, nhưng chưa có chứng từ thanh toán. Ads có báo cáo chi tiêu, nhưng tài khoản đang chứa cả chiến dịch của một thương hiệu khác. Bảng vận chuyển có phụ phí cho đơn giao lại.
Danh mục ghi ba dòng riêng. Dòng KOC được gắn nhãn “chờ thanh toán”, dòng ads “cần tách tài khoản và kỳ”, dòng vận chuyển “cần xác nhận phụ phí theo vận đơn”. Sau khi đủ bằng chứng, shop gửi kế toán xem từng khoản. Ví dụ chỉ minh họa phương pháp truy vết; không kết luận khoản nào được trừ hoặc thuế nào được khấu trừ.
Câu hỏi thường gặp
Hợp đồng và nghiệm thu có thay hóa đơn không?
Không nên coi chúng là cùng loại tài liệu. Mỗi lớp chứng minh một phần khác nhau của giao dịch; kế toán xác định bộ hồ sơ phù hợp.
Phí sàn nên lưu ở đâu?
Lưu báo cáo phí gốc theo sàn và kỳ, rồi liên kết tới mã đơn, khoản thanh toán và chứng từ liên quan nếu có.
Ảnh chụp màn hình quảng cáo đã đủ chưa?
Ảnh chụp giúp truy vết, nhưng không tự quyết định điều kiện thuế. Giữ báo cáo xuất, chứng từ thanh toán và hồ sơ bên cung cấp.
Thiếu chứng từ thì có xóa khoản chi khỏi bảng?
Không. Giữ dòng khoản chi, đánh dấu thiếu gì, ai đang xử lý và ngày cập nhật để tránh thất lạc.
Kết luận
Chứng từ chi phí bán hàng online cần đi theo từng giao dịch, từ thỏa thuận đến thanh toán và đối soát. Hãy chọn một kỳ gần nhất, mở danh mục ngoại lệ và gửi kế toán bộ hồ sơ còn thiếu câu trả lời pháp lý.
Nguồn tham khảo
- Nghị định 254/2026/NĐ-CP, truy cập 31/10/2026.
- Thông tư 91/2026/TT-BTC, truy cập 31/10/2026.
- Luật Quản lý thuế 108/2025/QH15, truy cập 31/10/2026.
Bạn muốn áp dụng cho thương hiệu?
Kể Digiads nghe về sản phẩm và mục tiêu — chúng tôi sẽ đề xuất bước bắt đầu phù hợp.