Hóa đơn điện tử bán hàng trên sàn: kiểm luồng đơn đến hoàn
Meta title: Hóa đơn điện tử bán hàng trên sàn
Meta description: Hóa đơn điện tử bán hàng trên sàn cần nối mã đơn, giao hàng, người lập và chứng từ hoàn; phân biệt khấu trừ thuế với ủy nhiệm lập hóa đơn theo hồ sơ thực tế.
Hóa đơn điện tử bán hàng trên sàn cần được kiểm theo hành trình thực của đơn: ai bán, hàng đã giao hay dịch vụ đã cung cấp, hóa đơn đã lập chưa và khoản hoàn phát sinh lúc nào. Việc sàn khấu trừ, khai thay, nộp thay thuế là một luồng khác với việc lập hóa đơn. Shop không nên coi báo cáo khấu trừ là hóa đơn hoặc mặc định sàn sẽ lập hóa đơn thay. Với giao dịch từ 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC là hai nguồn cần đối chiếu cùng hồ sơ thực tế.
Khi nào cần kiểm hóa đơn điện tử bán hàng trên sàn?
Ngay khi shop nhận đơn, người vận hành nên lưu mã đơn và trạng thái giao hàng. Tuy vậy, thời điểm đặt đơn không tự động là thời điểm lập hóa đơn cho mọi trường hợp. Điều cần hỏi là chủ thể nào có nghĩa vụ lập, loại giao dịch nào đang diễn ra và thời điểm theo quy định tương ứng. Kế toán hoặc đơn vị cung cấp giải pháp hóa đơn có thể giúp xác định luồng áp dụng cho hồ sơ cụ thể.
Một đơn có thể đổi trạng thái từ giao thành công sang yêu cầu trả hàng. Nếu shop chỉ nhìn trạng thái cuối, dấu vết hóa đơn ban đầu và chứng từ hoàn dễ bị mất. Tạo liên kết theo mã đơn giữa báo cáo sàn, giao nhận, hóa đơn và hoàn tiền sẽ giúp kiểm đúng thời điểm, nhất là khi đơn và khoản hoàn nằm ở hai kỳ khác nhau.
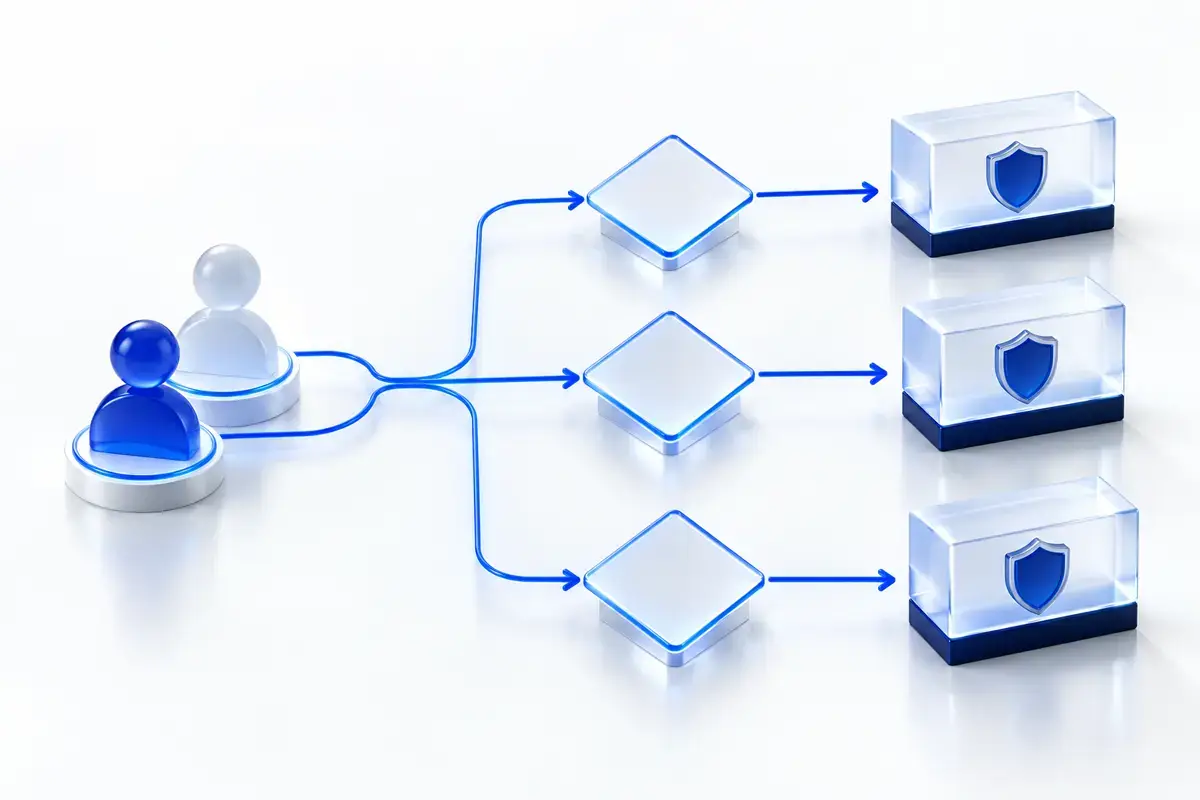
Bốn vai trò cần tách rõ
Người bán là chủ thể giao hàng hoặc cung cấp dịch vụ. Người lập hóa đơn là chủ thể thực hiện việc lập theo quy định, hoặc bên được ủy nhiệm hợp lệ khi có căn cứ. Người nộp thay thuế có thể là chủ quản nền tảng trong trường hợp thuộc khung pháp lý tương ứng. Người nhận hóa đơn là bên mua theo thông tin giao dịch. Bốn vai trò này có thể liên hệ với nhau nhưng không thể hoán đổi chỉ vì cùng xuất hiện trong giao diện sàn.
Điều 9 Thông tư 91/2026/TT-BTC là điểm cần kiểm nếu shop muốn ủy nhiệm lập hóa đơn. Thỏa thuận, phạm vi và điều kiện cụ thể phải được người phụ trách chuyên môn rà. Một thông báo “sàn đã khấu trừ thuế” không chứng minh đã có ủy nhiệm lập hóa đơn. Nguồn: Thông tư 91/2026, truy cập 31/10/2026.
Dữ liệu cần giữ theo từng hóa đơn đơn hàng sàn
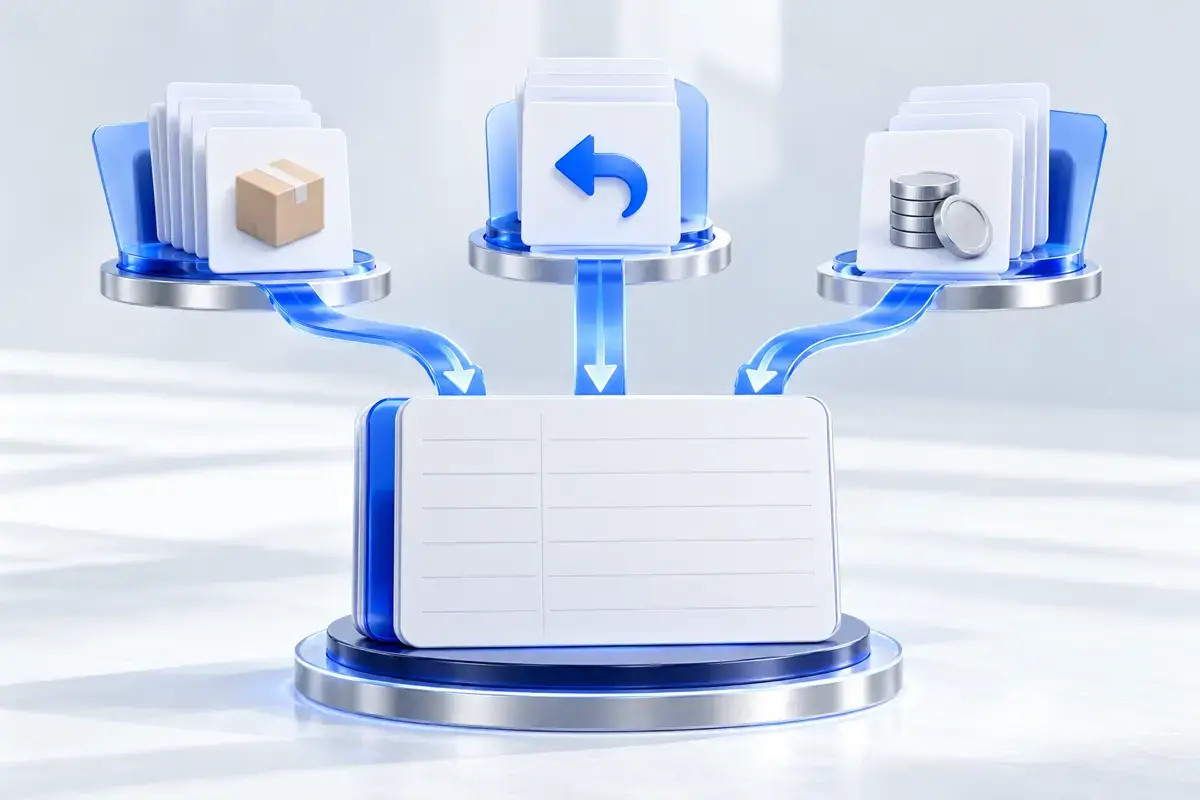
Tạo bảng có mã đơn, mã vận đơn nếu có, ngày giao hoặc cung cấp dịch vụ, người bán, người mua, số và ký hiệu hóa đơn, ngày lập, trạng thái thanh toán, yêu cầu hoàn và tài liệu xử lý. Đính kèm bản hóa đơn hoặc đường dẫn lưu trữ đúng quyền truy cập. Nếu sàn cấp mã giao dịch thanh toán riêng, thêm cột đó để nối báo cáo tiền về với đơn gốc.
Giữ bản xuất báo cáo theo kỳ và lịch sử thay đổi trạng thái. Đây cũng là cách tổ chức chứng từ điện tử thương mại điện tử để truy vết. Trường hợp người mua yêu cầu điều chỉnh thông tin, ghi yêu cầu và cách xử lý đã được kế toán duyệt. Không tự xóa dòng hóa đơn trong sổ theo dõi để “khớp” số đơn hiện tại. Nghị định 254/2026/NĐ-CP quy định khung hóa đơn điện tử, trong đó cần kiểm thời điểm lập, thông tin và xử lý hóa đơn theo trường hợp. Nguồn: Nghị định 254/2026, truy cập 31/10/2026.
Quy trình hóa đơn điện tử bán hàng trên sàn đến hoàn
Bước một: xác định luồng giao dịch. Người vận hành kiểm đơn, chủ thể bán và bằng chứng giao hàng. Kế toán xác định loại hóa đơn và thời điểm lập phù hợp. Nếu dữ liệu người bán trên tài khoản sàn khác hồ sơ lập hóa đơn, dừng để chỉnh hoặc xác minh trước khi xử lý tiếp.
Bước hai: ghi số tham chiếu. Khi hóa đơn được lập, nối số hóa đơn với mã đơn và chứng từ giao nhận. Kiểm tên, mã số thuế và thông tin người mua theo dữ liệu có căn cứ. Tránh tự điền hoặc “sửa cho đẹp” trường chưa được xác nhận. Mỗi khoản thanh toán hay điều chỉnh nên giữ dấu vết nguồn.
Bước ba: theo dõi hoàn, hủy, sai sót. Việc xử lý hóa đơn hoàn hàng phải dựa trên trạng thái thực của giao dịch. Ghi rõ thời điểm phát hiện, tình trạng hóa đơn đã lập hay chưa, bằng chứng trả hàng và dòng tiền hoàn. Chuyển hồ sơ cho kế toán chọn cách xử lý theo Nghị định 254 và Thông tư 91. Không áp một thao tác điều chỉnh hoặc thay thế cho mọi đơn hoàn, vì trình tự phụ thuộc tình huống cụ thể. đối soát doanh thu nhiều sàn giúp tìm khoản tiền cần nối lại với hóa đơn.
Điểm dừng trước khi chốt kỳ
Người vận hành sàn kiểm trạng thái đơn và chứng từ giao nhận. Người quản lý hóa đơn kiểm số, ký hiệu, người nhận và lịch sử xử lý. Kế toán xác nhận trường hợp hoàn, sai hoặc ủy nhiệm trước khi hồ sơ đóng kỳ. Nếu thiếu bằng chứng giao hàng, không tìm thấy hóa đơn được nhắc trong bảng hoặc có hai mã đơn trỏ cùng một hóa đơn mà không có giải thích, hãy đánh dấu ngoại lệ và dừng kết luận.
Nên giữ thêm “ngày phát hiện” và “người xử lý” cho mọi ngoại lệ. Nhờ vậy, lần đối chiếu tiếp theo phân biệt được lỗi dữ liệu cũ với thay đổi mới từ sàn. kiểm vai trò thuế của sàn và người bán hữu ích khi khoản thuế bị nhầm với luồng hóa đơn; chứng từ chi phí bán hàng online dành cho hồ sơ chi phí, không thay hóa đơn đầu ra của đơn bán.
Ví dụ giả định: hoàn sau khi đã lập hóa đơn
Ví dụ giả định, không phải hồ sơ khách hàng: một đơn được giao trong kỳ đầu và shop đã ghi nhận số hóa đơn theo luồng được kế toán xác nhận. Người mua yêu cầu trả hàng ở kỳ sau; sàn xác nhận hoàn và chuyển lại tiền sau đó. Người vận hành giữ hóa đơn gốc, mã đơn, yêu cầu trả, xác nhận hoàn và báo cáo thanh toán của cả hai kỳ.
Hồ sơ này được đưa cho kế toán để chọn cách xử lý hóa đơn phù hợp với trạng thái và thời điểm thực. Bài viết không kết luận nên điều chỉnh, thay thế hay áp một cách xử lý duy nhất. Mục tiêu ví dụ là chỉ ra chuỗi tham chiếu cần lưu, tránh bỏ mất chứng từ khi trạng thái đơn trên sàn đổi.
Câu hỏi thường gặp
Đặt đơn xong phải lập hóa đơn ngay không?
Không thể kết luận chỉ từ thao tác đặt đơn. Cần kiểm thời điểm theo loại giao dịch và quy định áp dụng, cùng bằng chứng giao hàng hoặc cung cấp dịch vụ.
Sàn nộp thuế thay có lập hóa đơn thay luôn không?
Không tự động. Việc ủy nhiệm lập hóa đơn là vấn đề riêng, cần kiểm điều kiện và thỏa thuận theo Thông tư 91/2026/TT-BTC.
Đơn hoàn có được xóa hóa đơn cũ?
Đừng xóa lịch sử tùy tiện. Giữ chứng từ hoàn và nhờ kế toán xác định cách xử lý theo tình trạng hóa đơn cụ thể.
Nên lưu mã nào để tìm lại hồ sơ?
Ít nhất có mã đơn, mã giao nhận, số hóa đơn và mã giao dịch thanh toán hoặc hoàn nếu sàn cung cấp.
Kết luận
Hóa đơn điện tử bán hàng trên sàn cần được nối với sự kiện giao dịch, người lập và chứng từ hoàn, không chỉ với nút đặt hàng. Hãy lập bảng ngoại lệ theo mã đơn và chuyển các trường chưa rõ cho kế toán trước khi khóa kỳ.
Nguồn tham khảo
- Nghị định 254/2026/NĐ-CP, truy cập 31/10/2026.
- Thông tư 91/2026/TT-BTC, truy cập 31/10/2026.
Bạn muốn áp dụng cho thương hiệu?
Kể Digiads nghe về sản phẩm và mục tiêu — chúng tôi sẽ đề xuất bước bắt đầu phù hợp.